房地合一稅:新舊制、可扣除成本、稅率與重購退稅
賣房前,先搞懂三件事:適用哪種制度、哪些支出能扣掉、有沒有自住或換屋優惠。照這個順序看,比直接背稅率容易。
一、先看房子什麼時候取得
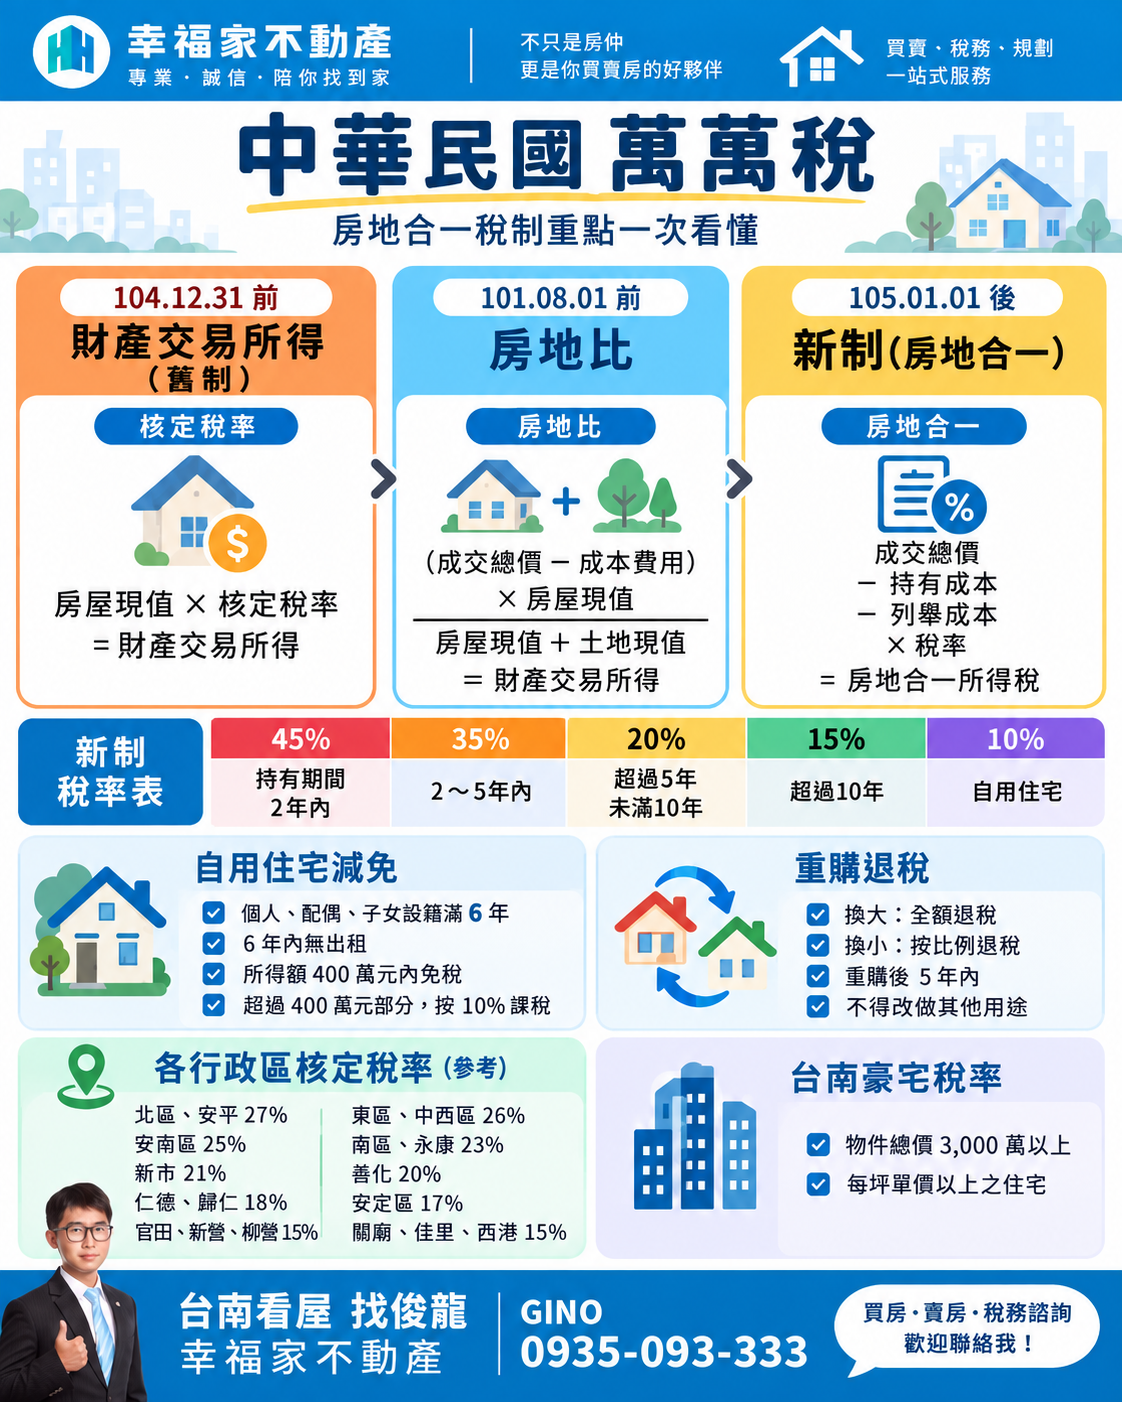
2016 年起取得:原則用新制
房屋和土地的交易所得一起算,另外申報房地合一稅。
2015 年底前取得:通常用舊制
房屋交易所得併入綜合所得稅;土地另算土地增值稅。
繼承、夫妻贈與及其他特殊取得方式,要另外確認適用制度,不能只看這次登記日期。新制也沒有取消土地增值稅。
二、先算要課稅的金額,再乘稅率
成交價 − 買入成本 − 可扣費用 − 可減除的土地漲價總數額 = 課稅所得
課稅所得 × 適用稅率 = 稅額
「課稅所得」就是用來算稅的金額。土地漲價總數額有法定算法與減除上限,要按稅務資料計算,不能直接拿房價漲幅或已繳的土地增值稅代替。
繼承、受贈的房子怎麼算?
一般以取得當時的「房屋評定現值+公告土地現值」,按政府公布的消費者物價指數調整後計算成本,不是直接使用當時市價。
繼承時若也接下房貸,貸款餘額超過繼承時房地現值、而且確實由你償還的部分,才有額外減除的空間。不能把全部房貸再扣一次,也不能直接套用到一般贈與。
三、哪些支出可以扣?
| 支出 | 怎麼看 |
|---|---|
| 買入與移轉費用 | 契稅、印花稅、規費、代書費、仲介費等,保留憑證核實認列。 |
| 裝修與改良 | 能增加房屋價值或效能,且不是兩年內就耗用完的支出,才符合認列方向。 |
| 貸款利息 | 取得房地、完成所有權登記前的符合規定利息可列成本;持有使用期間的房貸利息不能扣。 |
| 日常持有開銷 | 房屋稅、地價稅、管理費、日常清潔費,不能直接列入房地合一稅的成本費用。 |
裝修請留下發票、付款紀錄與施工資料。出售時必要的廣告、清潔、搬運等費用,與平常居住開銷不同,也要有證明。
四、房子持有越久,通常稅率越低
以下為 2021 年 7 月 1 日起交易、適用房地合一稅 2.0 的一般情況。
| 持有期間 | 稅率 |
|---|---|
| 2 年以內 | 45% |
| 超過 2 年,未超過 5 年 | 35% |
| 超過 5 年,未超過 10 年 | 20% |
| 超過 10 年 | 15% |
非境內居住個人:持有 2 年以內為 45%,超過 2 年為 35%。這裡看的是稅法上的居住身分,不是只看國籍。
有些短期出售,可以適用 20%
符合公告的調職、非自願離職等情況,以及符合規定的合建、都更或危老重建交易,可能適用 20%。每一種都有條件,不能只憑「不得已賣房」就套用。
| 交易類型 | 主要條件 | 課稅方式 |
|---|---|---|
| 非自願因素出售 | 個人或營利事業因財政部公告的調職、非自願離職或其他非自願因素,交易持有 5 年以下的房地。 | 20%,分開計稅 |
| 自有土地合建 | 以自有土地與營利事業合作興建房屋,自土地取得日起 5 年內完成並銷售房地。 | 20%,分開計稅 |
| 都市更新或危老重建 | 依規定參與都市更新或危老重建,取得房地後第一次移轉,且持有期間在 5 年內。 | 20%,分開計稅 |
| 建商興建後第一次移轉 | 營利事業交易其興建房屋完成後第一次移轉的房屋及坐落基地。 | 按 20% 併入營利事業所得額課稅 |
提醒:以上各類都有身分、交易形式及持有期間等條件,不代表短期出售一律適用 20%;仍應依契約與個案資料向國稅局確認。
五、自住滿 6 年,符合條件可享優惠
要同時符合以下條件:
- 本人、配偶或未成年子女,已設籍、持有並實際居住連續滿 6 年。
- 交易前 6 年,沒有出租、做生意或供執行業務使用。
- 本人、配偶及未成年子女,交易前 6 年沒有用過這項優惠。
例如課稅所得為 500 萬元,符合全部條件時,稅額是(500 − 400)× 10% = 10 萬元。
400 萬元指的是課稅所得,不是房子的售價。只有戶籍、沒有實際住在裡面,也不符合條件。
六、賣掉自住房再換屋,可能可以退稅
「重購退稅」就是把舊自住房賣掉、再買新自住房,符合條件時,退還或扣抵房地合一稅。先買後賣、先賣後買都可以。
- 買賣間隔在 2 年內。一般看新、舊房地完成過戶的日期。
- 新、舊房屋都要設籍並實際自住。可由本人、配偶或未成年子女符合設籍居住條件;舊屋出售前 1 年不能出租或作營業、執業使用。
- 重購後 5 年要維持自用。改作其他用途或再移轉,可能被追繳原本退還或扣抵的稅款。
新房買得較貴或同價
符合條件時,最多退回原本繳的房地合一稅。
新房買得較便宜
依「新房價格 ÷ 舊房售價」的比例退稅。看的是價格,不是坪數。
例如舊房賣 1,000 萬、新房買 800 萬,原繳稅 50 萬元,符合條件時可退 50 × 80% = 40 萬元。
先買後賣可在申報時扣抵;先賣後買,須在重購完成移轉登記的隔天起算 5 年內申請退稅。夫妻一方出售、另一方重購也可能適用,但土地增值稅的退稅條件要另外確認。
七、賣房前,先備齊這些資料
- 買入、賣出的契約及付款紀錄。
- 仲介、代書、稅費與裝修等單據。
- 房地取得日期、土地增值稅相關資料。
- 要申請自住或重購優惠時,備妥戶籍與實際居住證明。
先確認取得方式、持有時間和自住情形,再估稅額,才知道賣房後真正能留下多少錢。
資料來源
查核日期:2026-09-14。個案認定以國稅局審核為準。